Dr. Rogério Blank Pereira – Advogado – Especialista em Direito Civil – Especialista em Crédito Rural – Autor de Obras Jurídicas sobre Direito Agrário
THE DISTORTION OF SUBSIDIZED RURAL CREDIT: FIDUCIARY ALIENATION AS A PATRIMONIAL EXPROPRIATION INSTRUMENT, THE RISK TO NATIONAL ECONOMIC SOVEREIGNTY AND THE JUDICIAL INTERVENTION IMPERATIVE
RESUMO
O presente artigo científico tem por objeto a análise crítico-jurídica de uma prática sistemática e predatória do sistema financeiro nacional: a imposição de cláusulas de alienação fiduciária de bem imóvel (Lei nº 9.514/1997) em contratos de crédito rural subsidiado pelo Governo Federal, instrumentalizados por meio de Cédulas de Crédito Rural (Decreto-Lei nº 167/1967). Demonstra-se que tal prática constitui flagrante subversão do regime jurídico especial do crédito rural, configurando fraude à lei imperativa (art. 166, VI, do Código Civil), violação à função social do contrato (art. 421 do CC) e à boa-fé objetiva (art. 422 do CC), além de afrontar diretamente o direito subjetivo público do produtor ao alongamento de dívida, pacificado pela Súmula 298 do Superior Tribunal de Justiça. Analisa-se o fenômeno da “desapropriação indireta privada”, pelo qual instituições financeiras, operando como meras repassadoras de capital público, apropriam-se de propriedades rurais produtivas mediante execução extrajudicial, quando o produtor sucumbe às adversidades inerentes ao risco agrícola (força maior), em flagrante desvio de finalidade da política pública de fomento. O artigo apresenta dados estatísticos que evidenciam a essencialidade do agronegócio para a economia brasileira (representando aproximadamente 24% do PIB e 49% das exportações) e demonstra que a perpetuação de tal engrenagem expropriante pode conduzir ao colapso do setor produtivo rural e, por consequência, à bancarrota da economia nacional. Conclui-se que o Poder Judiciário dispõe de amplos mecanismos – legislação especial, doutrina civilista e agrarista, equidade e jurisprudência consolidada – para declarar a nulidade absoluta de tais estipulações e deve exercer esse papel de forma proativa, em defesa da soberania econômica do Brasil.
Palavras-chave: crédito rural; alienação fiduciária; cédula de crédito rural; desapropriação indireta; Súmula 298 do STJ; função social da propriedade; agronegócio; nulidade; política agrícola; bancarrota econômica.
Keywords: rural credit; fiduciary alienation; rural credit note; indirect expropriation; STJ Precedent 298; social function of property; agribusiness; nullity; agricultural policy; economic bankruptcy.
1. INTRODUÇÃO
O agronegócio brasileiro não é meramente um setor econômico: é a espinha dorsal da soberania nacional. Sua robustez estrutural, que o mantém como o principal gerador de superávits comerciais do País – respondendo por aproximadamente 49% de tudo o que o Brasil exporta e por cerca de 24% do Produto Interno Bruto (PIB) –, é o que preserva a estabilidade monetária, o acúmulo de reservas internacionais e a segurança alimentar de uma nação que alimenta cerca de 10% da população mundial. Amputar esse motor equivale a decretar a bancarrota da própria República.
Entretanto, uma prática sistemática, engendrada e perpetuada pelo sistema financeiro nacional, ameaça, em silêncio, esta engrenagem vital: a inclusão de cláusulas de alienação fiduciária de bem imóvel – previstas originalmente para financiamentos imobiliários urbanos pela Lei nº 9.514/1997 – em contratos de crédito rural subsidiado pelo Governo Federal, formalizados por meio de Cédulas de Crédito Rural, ao abrigo do Decreto-Lei nº 167, de 14 de fevereiro de 1967, e da Lei nº 8.171, de 17 de janeiro de 1991 (Lei Agrícola).
A operação, na sua essência ilícita, é descrita a seguir em sua estrutura predatória: o banco, operando como mero agente repassador de capital eminentemente público, oriundo do Fundo Constitucional, do Tesouro Nacional, dos recursos obrigatórios compulsórios (MCR 6-2) ou de outras fontes subsidiadas, empresta ao produtor rural a uma taxa reduzida pela subvenção governamental. Como garantia, impõe a transferência da propriedade resolúvel do imóvel rural ao credor fiduciário (o próprio banco), desde a assinatura do contrato. Quando o produtor, açoitado pelas adversidades inerentes e imprevisíveis do risco agrícola – quebras de safra, secas, enchentes, pragas, colapso de preços –, vê-se impossibilitado de quitar tempestivamente as parcelas, o banco consolida a propriedade do imóvel em seu nome, via simples ato cartorário, e intima o produtor a desocupar a terra produtiva que sua família há décadas cultivou, sem qualquer intervenção judicial.
Configura-se, assim, uma “desapropriação indireta privada”: o Estado, por via reflexa, financia (com recursos públicos) a pilhagem da propriedade rural pelo sistema financeiro. O banco, em última análise, lucra duplamente: recebe juros subsidiados sobre capital que não é seu e ainda adquire, ao final, a propriedade rural que serviu de garantia. O produtor, ao contrário, perde o instrumento de sua função social e o bem que, segundo a Constituição Federal (art. 186), só cumpre exigências ao permanecer produtivo.
O presente artigo propõe-se a demonstrar, com suporte em dados estatísticos, legislação especial, doutrina civilista e agrarista e jurisprudência consolidada, que essa prática bancária é juridicamente nula, e que o Poder Judiciário não apenas pode, mas tem o dever constitucional e econômico de assim declará-la, para evitar que a expropriação progressiva das propriedades rurais produtivas provoque o colapso do setor agropecuário e, por efeito cascata, a bancarrota da economia nacional.
2. O PILAR DA ECONOMIA NACIONAL: O AGRONEGÓCIO COMO ATIVO ESTRATÉGICO E SOBERANO
A análise jurídica do crédito rural não pode, e não deve, ser dissociada da realidade macroeconômica que lhe confere sentido e urgência. Compreender o que está em jogo é o primeiro passo para reconhecer a gravidade das práticas bancárias predatórias que este artigo denuncia.
2.1. Participação no PIB e Geração de Riqueza
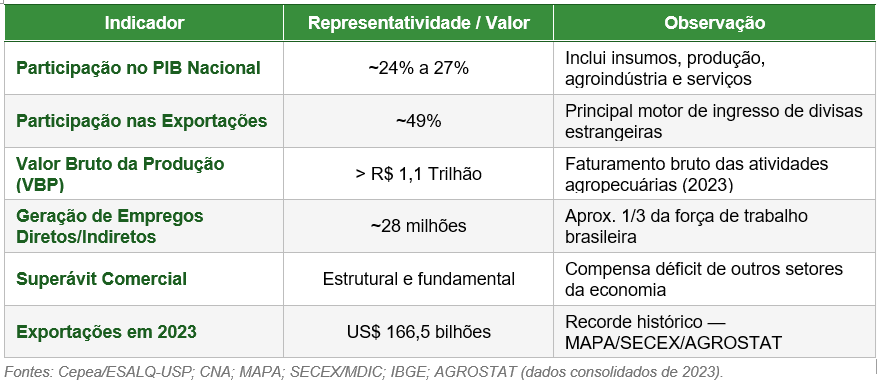
O setor agropecuário apresenta uma resiliência singular frente às crises políticas e econômicas que periodicamente acometem o País. Enquanto os setores industrial e de serviços oscilam violentamente, o campo mantém uma trajetória de crescimento consistente. Segundo dados consolidados pelo Centro de Estudos Avançados em Economia Aplicada (Cepea/ESALQ-USP) em parceria com a Confederação da Agricultura e Pecuária do Brasil (CNA), o agronegócio respondeu por 24,0% do PIB nacional em 2023, chegando a atingir 27,4% em 2021, o que demonstra uma presença estruturalmente dominante que não se limita à produção dentro das porteiras, mas abrange toda a cadeia de insumos, agroindústria e serviços agrologísticos.
A Tabela 1 abaixo sintetiza os principais indicadores macroeconômicos do setor:
Tabela 1 – Principais Indicadores Macroeconômicos do Agronegócio Brasileiro
2.2. O Lastro da Balança Comercial e as Exportações
É no comércio exterior que a importância vital do produtor rural se torna mais evidente e incontestável. O setor agropecuário é o principal responsável pela geração de superávits comerciais que permitem ao Brasil manter suas reservas internacionais e o equilíbrio das contas externas. Sem o campo, o Brasil teria uma balança comercial sistematicamente deficitária, o que causaria desequilíbrios cambiais, inflação e recessão.
A evolução das exportações do agronegócio nos últimos cinco anos é eloquente:
Tabela 2 – Evolução das Exportações do Agronegócio Brasileiro (2019–2023)
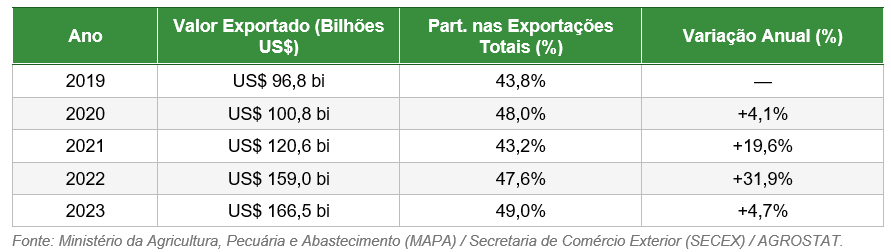
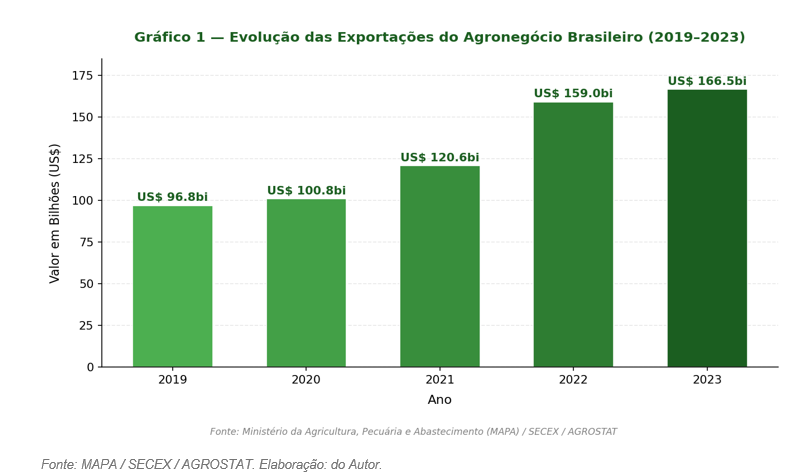
Como se extrai da evolução histórica das exportações, o agronegócio não apenas sustenta uma média próxima à metade de tudo o que o Brasil exporta, mas apresenta um crescimento nominal contínuo e impressionante, saindo de US$ 96,8 bilhões em 2019 para o recorde histórico de US$ 166,5 bilhões em 2023. Ao submeter esse produtor à guilhotina da alienação fiduciária em momentos de crise climática ou mercadológica, o sistema financeiro ameaça diretamente a fonte desse impressionante ingresso de divisas, desestabilizando o principal vetor de entrada de moeda estrangeira no País.
2.3. O PIB do Agronegócio: Resiliência Estrutural
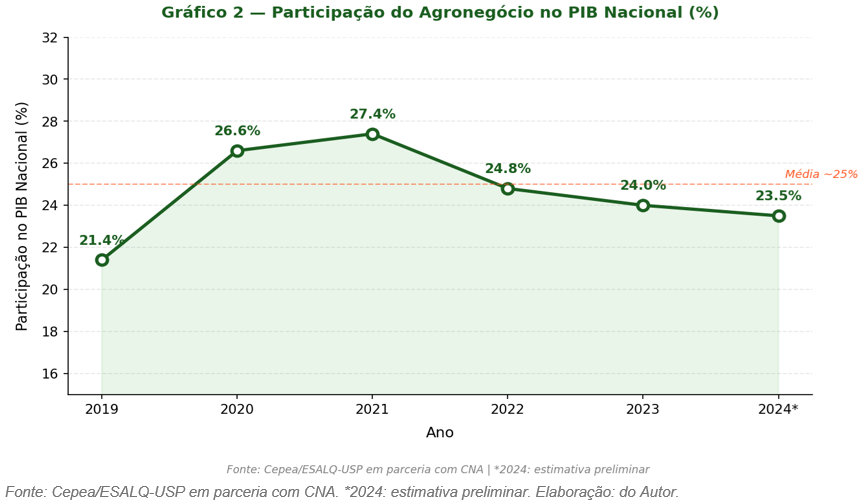
O gráfico acima revela a impressionante estabilidade estrutural do setor, que mantém sua participação próxima de um quarto da riqueza nacional mesmo diante de flutuações conjunturais. A trajetória demonstra que o agronegócio funciona como um estabilizador automático da economia brasileira: quando outros setores recuam, como ocorreu durante a pandemia de COVID-19 em 2020, a participação do campo no PIB avança. Qualquer política que enfraqueça esse setor, seja por omissão judicial ou por práticas predatórias do sistema financeiro, atenta contra a própria resiliência da economia nacional.
2.4. A Função Social e a Segurança Alimentar
Para além da balança comercial, o arcabouço jurídico de proteção à agricultura fundamenta-se em valor de ordem pública superior: a Segurança Alimentar. O Brasil alimenta cerca de 10% da população mundial, sendo um dos maiores produtores e exportadores de alimentos do planeta – líder mundial em soja, café, açúcar, suco de laranja, carne bovina e de frango. Portanto, qualquer irregularidade que conduza à expropriação de terras produtivas pelo sistema financeiro não atenta apenas contra o patrimônio individual do agricultor; ela atenta contra o interesse público de primeira ordem, podendo gerar desabastecimento, inflação de alimentos e insegurança social.
Como bem leciona o Professor Benedito Ferreira Marques, em sua obra “Direito Agrário Brasileiro” (11ª ed., Atlas, 2015):
- “A produção agropecuária possui dimensão estratégica que transcende o interesse privado do produtor. Ela encarna o dever estatal de garantir segurança alimentar à população e constitui fator indispensável à soberania nacional. Por essa razão, o Direito Agrário constrói-se sobre premissas protetivas que não podem ser neutralizadas por cláusulas contratuais oriundas de regimes jurídicos estranhos à sua finalidade.”
Nesse contexto, é inescapável a conclusão: proteger o produtor rural de práticas bancárias predatórias é proteger o PIB, a balança comercial e a alimentação do Brasil. A tentativa de transmutar o crédito de fomento em mecanismo de “limpeza patrimonial” em favor dos bancos constitui uma afronta à lógica econômica e jurídica que sustenta a nação.
3. O CRÉDITO RURAL: NATUREZA JURÍDICA, FINALIDADE PÚBLICA E ARCABOUÇO NORMATIVO PROTETIVO
Para compreender a ilegalidade da prática bancária denunciada neste artigo, é imprescindível, antes, fixar com precisão a natureza jurídica do crédito rural e o arcabouço normativo que o disciplina. Sem essa compreensão, a análise da nulidade da alienação fiduciária fica sem sua âncora dogmática.
3.1. O Crédito Rural como Instrumento de Política Pública: Não é Produto Financeiro Ordinário
O crédito rural não é, nem jamais foi pensado como, um produto financeiro ordinário submetido exclusivamente à lógica da maximização do lucro bancário. Trata-se, em sua essência irredutível, de um crédito de fomento, ou seja, um instrumento de política pública do Estado destinado a impulsionar a produção agropecuária, reduzir o custo do alimento ao consumidor final, garantir a segurança alimentar e preservar a estabilidade da balança comercial.
O artigo 1º da Lei nº 8.171/1991 (Lei Agrícola) é esclarecedor ao enunciar os objetivos da política agrícola nacional, entre os quais se destacam: (a) promover a produção agropecuária; (b) garantir o abastecimento interno de alimentos; (c) proteger o produtor rural. O artigo 50, § 1º, do mesmo diploma é categórico:
- “Os recursos do crédito rural serão aplicados em condições compatíveis com as atividades do setor agropecuário, levando em consideração os ciclos das atividades rurais, os riscos naturais próprios dessas atividades e a rentabilidade estimada da atividade financiada.”
Esse mandamento legal expresso impõe às instituições financeiras uma obrigação de adequação às peculiaridades e riscos do crédito agrícola que é absolutamente incompatível com mecanismos de execução extrajudicial célere, como a alienação fiduciária.
3.2. O Decreto-Lei nº 167/1967 e o Sistema de Títulos de Crédito Rural
O Decreto-Lei nº 167, de 14 de fevereiro de 1967, constitui a espinha dorsal do sistema de crédito rural brasileiro. Ele criou as Cédulas de Crédito Rural (em suas diversas modalidades: Cédula Rural Pignoratícia, Cédula Rural Hipotecária, Cédula Rural Pignoratícia e Hipotecária, e Nota de Crédito Rural) e disciplinou exaustivamente as garantias admissíveis: o penhor rural (art. 52) e a hipoteca (art. 60), além do penhor de máquinas e implementos agrícolas.
Nota-se que o Decreto-Lei nº 167/1967 é um diploma exaustivo: ele disciplina com minúcia o sistema de garantias do crédito rural, nele não figurando qualquer previsão de alienação fiduciária de bem imóvel – instituto que, sequer existia em 1967 para imóveis. A Lei nº 9.514/1997, que instituiu a alienação fiduciária de bem imóvel, é lei posterior e geral, disciplinando o mercado imobiliário, não o crédito rural de fomento. Assim, pela regra clássica de hermenêutica jurídica consubstanciada no brocardo “lex specialis derrogat generali” (a lei especial derroga a geral), o Decreto-Lei nº 167/1967 prevalece sobre a Lei nº 9.514/1997 no âmbito do crédito rural, afastando a aplicabilidade desta última.
3.3. O Manual de Crédito Rural (MCR) e as Normativas do Banco Central
O Manual de Crédito Rural (MCR), expedido pelo Banco Central do Brasil (BCB) sob a égide do Conselho Monetário Nacional (CMN), regulamenta detalhadamente as condições de concessão do crédito rural subsidiado. O MCR prevê, entre outros instrumentos de proteção, o Proagro (Programa de Garantia da Atividade Agropecuária), que cobre perdas decorrentes de fenômenos naturais e pragas; o Pronaf (Programa Nacional de Fortalecimento da Agricultura Familiar); e as regras de renegociação e alongamento de dívidas em casos de comprovadas dificuldades no setor.
O arcabouço do MCR não apenas autoriza o alongamento como o impõe na condição de direito subjetivo do produtor em situações de adversidade comprovada. A inobservância desse direito pelo banco credor, substituída pela execução draconiana via alienação fiduciária, configura violação a norma regulatória editada pelo próprio CMN e BCB – órgãos reguladores do sistema financeiro cuja violação acarreta, no plano do Direito Administrativo, a invalidade do ato contrário às suas disposições.
4. A IRREGULARIDADE SISTÊMICA: A PRÁTICA BANCÁRIA PREDATÓRIA E A ESTRUTURA DA “DESAPROPRIAÇÃO INDIRETA”
Compreendida a natureza jurídica do crédito rural e o regime normativo que o disciplina, é possível agora dissecar com precisão a irregularidade sistêmica praticada pelas instituições financeiras. A prática se estrutura em etapas que, ao final, produzem um resultado perverso e juridicamente inadmissível.
4.1. O Banco como Repassador de Capital Público: A Inversão da Relação de Risco
O primeiro elemento a fixar é a qualidade do capital emprestado. Em grande medida, o crédito rural é financiado com recursos de natureza pública ou parapública: recursos obrigatórios (MCR 6-2), Fundos Constitucionais (FCO, FNO, FNE), recursos do BNDES, do Tesouro Nacional via Plano Safra, e subvenções ao prêmio de seguro rural. O banco privado, em grande parte das operações, não empresta seu dinheiro: ele repassa dinheiro do Estado, embolsando o spread bancário – a diferença entre o custo do funding subsidiado e a taxa de aplicação – como remuneração pelo serviço de intermediação.
Essa constatação tem uma consequência jurídica de primeira grandeza: o banco, ao operar como agente financeiro do Estado, não pode gozar dos mecanismos executórios privados mais drásticos ao sabor de sua conveniência. A assunção do risco agrícola – riscos naturais, climáticos, de mercado – é inerente ao modelo de política pública que fez o Estado escolher subsidiar o crédito rural. O banco, ao assumir o papel de repassador, assume também a responsabilidade de observar o arcabouço protetivo que acompanha esse crédito especial. Não pode beneficiar-se do subsídio público e, simultaneamente, blindar-se contra os riscos do setor por meio de execução extrajudicial fulminante.
4.2. A Alienação Fiduciária: O Instrumento Incompatível
A alienação fiduciária de bem imóvel foi criada pela Lei nº 9.514/1997 para dinamizar o mercado imobiliário urbano, substituindo a hipoteca como garantia nos financiamentos de imóveis residenciais e comerciais. Sua principal característica – e, no contexto do crédito rural, sua principal falha – é a transferência imediata da propriedade resolúvel ao credor (fiduciante) desde a assinatura do contrato, com o devedor (fiduciário) mantendo apenas a posse direta e indireta do bem.
Em caso de inadimplência, o mecanismo é draconiano: o credor notifica o devedor e, transcorrido o prazo sem purga da mora, consolida a propriedade em seu nome por simples averbação cartorária, sem qualquer intervenção do Poder Judiciário (arts. 26 e 27 da Lei nº 9.514/1997). O devedor é, então, intimado a desocupar o imóvel em 60 dias, sob pena de reintegração de posse liminar.
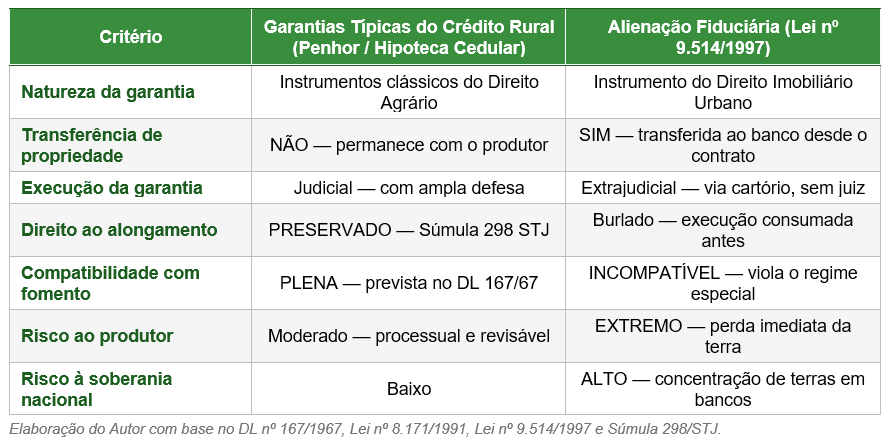
A incompatibilidade desse mecanismo com o crédito rural de fomento é absoluta e se manifesta em múltiplos planos, como sintetizado na Tabela 3:
Tabela 3 – Incompatibilidade Estrutural entre a Alienação Fiduciária e o Crédito Rural
4.3. O Volume de Crédito Rural e a Escalada da Inadimplência
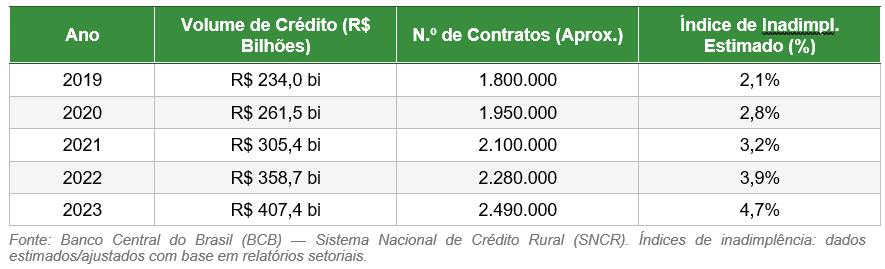
O fenômeno aqui denunciado não é marginal: ele permeia um sistema de crédito rural que movimenta cifras cada vez maiores e que apresenta uma inadimplência crescente, diretamente associada às adversidades do setor, e não à má-fé do produtor.
Tabela 4 – Volume de Crédito Rural e Índice de Inadimplência no Brasil (SNCR/BCB)
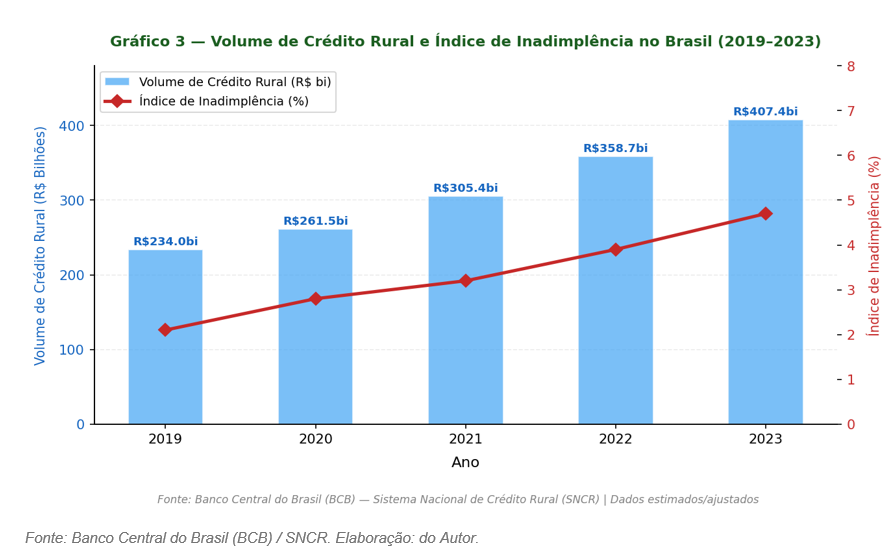
O Gráfico 3 revela um paradoxo perturbador: à medida que o volume de crédito rural cresce (passando de R$ 234 bilhões em 2019 para mais de R$ 407 bilhões em 2023), o índice de inadimplência também se eleva – de 2,1% para 4,7%. Esse crescimento paralelo não reflete irresponsabilidade dos produtores; reflete o aprofundamento das adversidades climáticas e mercadológicas, como secas históricas no Sul, enchentes, oscilações de preços de commodities, custos de insumos dolarizados, que afetaram o setor e que configuram, juridicamente, hipóteses de força maior e de implementação do direito ao alongamento de dívida.
4.4. A “Desapropriação Indireta”: A Aberração Jurídica e Econômica
A “desapropriação indireta” é um instituto clássico do Direito Administrativo, pelo qual o poder público apossa-se, sem o devido processo legal, de propriedade privada, gerando o dever de indenizar. Aqui, o fenômeno ocorre por via reflexa, mais insidiosa: é o capital privado – bancário –, operando com recursos públicos, que se apossa da propriedade rural produtiva por via do mecanismo extrajudicial da alienação fiduciária, utilizando-o como substituto de uma desapropriação que o Estado não poderia realizar diretamente sem indenização e sem o devido processo legal.
A construção é juridicamente sofisticada, mas o resultado é eticamente e economicamente inaceitável: o produtor que investiu décadas de trabalho, que formou uma família e uma propriedade produtiva, perde tudo – a terra, o lar, os instrumentos de produção – por força de uma inadimplência de força maior, que o ordenamento jurídico especializado reconhece como hipótese de direito ao alongamento da dívida, e não como fundamento para execução patrimonial. O banco, que não correu o risco com capital próprio, adquire a terra a custo praticamente nulo, podendo revendê-la com expressivo lucro ou incorporá-la a portfólios de ativos, consolidando um processo perverso de concentração fundiária nas mãos do sistema financeiro.
5. FUNDAMENTOS JURÍDICOS DA NULIDADE ABSOLUTA DA ALIENAÇÃO FIDUCIÁRIA EM CONTRATOS DE CRÉDITO RURAL
A análise jurídica conduz à conclusão de que a estipulação de alienação fiduciária em contratos de crédito rural de fomento é afetada por nulidade absoluta, atacável a qualquer tempo (art. 169 do Código Civil) e de ofício pelo magistrado (art. 168, parágrafo único, do CC). Os fundamentos são múltiplos e se reforçam mutuamente:
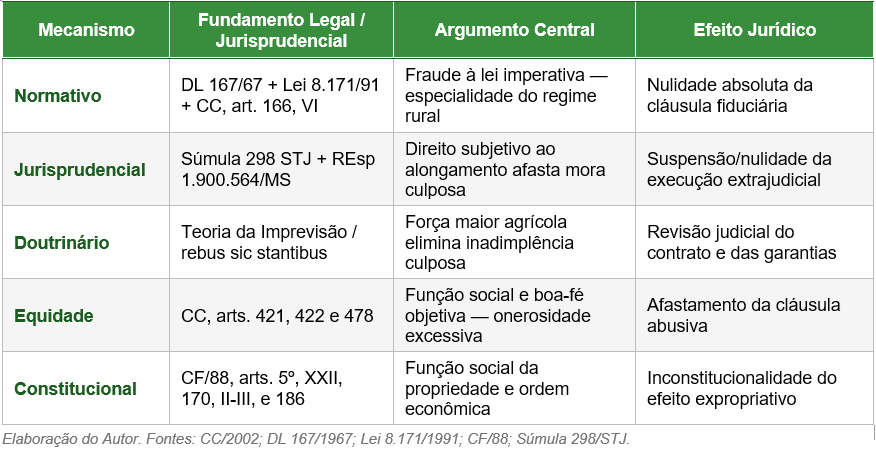
5.1. Mecanismo Normativo: Fraude à Lei Imperativa e Prevalência da Especialidade
O primeiro e mais sólido pilar da nulidade é o normativo. O art. 166, inciso VI, do Código Civil é categórico ao estabelecer a nulidade do negócio jurídico quando este “tiver por objetivo fraudar lei imperativa”. A lei imperativa, in casu, é a disciplina protetiva do crédito rural: o Decreto-Lei nº 167/1967 e a Lei nº 8.171/1991.
Ao importar a Lei nº 9.514/1997 – criada para o mercado imobiliário urbano – para o universo do crédito rural subsidiado, as instituições financeiras subvertem a hierarquia das normas e o princípio da especialidade (lex specialis derrogat generali). O regime especial do crédito rural previu, exaustivamente, o sistema de garantias adequado: penhor rural (art. 52 do DL 167/67) e hipoteca cedular (art. 60 do DL 167/67). Essas garantias têm a virtude de preservar o direito de defesa ampla do produtor e a possibilidade de execução judicial controlada. A imposição de garantia alheia ao sistema especial – e especificamente incompatível com ele – constitui fraude à lei imperativa, nos exatos termos do art. 166, VI, do CC.
Nesse sentido, a lapidar lição de Gustavo Tepedino, Heloisa Helena Barboza e Maria Celina Bodin de Moraes, em “Código Civil Interpretado” (Renovar, 2007):
- “A fraude à lei configura-se quando, por via indireta e por meio de ato aparentemente lícito, alguém busca subtrair-se à obrigação imposta por lei imperativa, alcançando o resultado que a norma proibia. O negócio, em tais casos, é nulo de pleno direito, não havendo possibilidade de convalidação.”
5.2. Mecanismo Jurisprudencial: A Súmula 298 do STJ e o Direito Subjetivo ao Alongamento
O segundo pilar é o jurisprudencial, consubstanciado na Súmula 298 do Superior Tribunal de Justiça, que encerra uma tese juridicamente irrefutável:
- “O alongamento de dívida originada de crédito rural não constitui faculdade da instituição financeira, mas direito do devedor nos termos da lei.” (Súmula 298/STJ – aprovada em 05.05.2004)
A ratio decidendi dessa Súmula é cristalina: o alongamento da dívida rural em situações de comprovada adversidade não é um favor do banco, uma liberalidade ou um produto financeiro a ser negociado. Trata-se de um direito subjetivo público do produtor, derivado de norma de política pública que o Estado estabeleceu precisamente para que o crédito de fomento não se voltasse contra o beneficiário.
A consequência lógica – e inescapável – desse entendimento sumulado é que, quando o produtor preenche os requisitos para o alongamento (adversidade comprovada, frustração de safra, evento de força maior), sua inadimplência não configura mora culposa: ela é justificada pelo próprio ordenamento jurídico. Se não há mora culposa, não há fundamento jurídico para a consolidação da propriedade pelo banco via alienação fiduciária. A execução extrajudicial nessas condições é ato nulo, por ceifar o direito subjetivo do produtor à repactuação – um direito de ordem pública que o banco não pode contornar por meio de cláusula contratual.
Essa construção é reforçada por expressiva jurisprudência do próprio STJ. No REsp 1.900.564/MS (Rel. Min. Marco Aurélio Bellizze, 3ª Turma, j. 22.06.2021), o Tribunal reconheceu que:
- “A impossibilidade de aplicação de encargos de inadimplência ao produtor rural que faz jus ao alongamento de dívida decorre do próprio arcabouço normativo que rege o crédito rural, o qual não pode ser afastado por cláusula contratual em sentido contrário, sob pena de nulidade por violação a norma cogente de ordem pública.”
Igualmente relevante é o REsp 1.319.232/DF (Rel. Min. Nancy Andrighi, 3ª Turma, j. 15.05.2012), no qual o STJ assentou que a análise das condições do crédito rural não pode prescindir do contexto da adversidade climática e do risco inerente à atividade agropecuária, sob pena de subversão da finalidade do fomento estatal.
No âmbito das instâncias ordinárias, destaca-se o entendimento de diversos Tribunais de Justiça, que vem construindo sólida jurisprudência no sentido da incompatibilidade da alienação fiduciária com o crédito rural: no Acórdão da Apelação Cível 1002284-53.2020.8.26.0360 (20ª Câmara de Direito Privado, j. 08.08.2022), o TJSP consignou que a execução extrajudicial via alienação fiduciária em contrato de crédito rural subsidiado, sem observância do direito ao alongamento, configura abuso de direito e desvio de finalidade da política pública de fomento. No mesmo sentido, o Tribunal de Justiça de Mato Grosso (TJMT) e o Tribunal de Justiça do Rio Grande do Sul (TJRS) têm decidido pela revisão de contratos rurais quando demonstrada a impossibilidade de cumprimento por adversidades climáticas.
5.3. Mecanismo Doutrinário: Teoria da Imprevisão e Vulnerabilidade do Produtor
O terceiro pilar é o doutrinário. A doutrina civilista e agrarista é uníssona ao reconhecer que a Teoria da Imprevisão (rebus sic stantibus) e a Teoria da Onerosidade Excessiva, positivadas nos arts. 317 e 478 a 480 do Código Civil de 2002, têm aplicação plena ao crédito rural.
Segundo magistério de Flávio Tartuce, em “Direito Civil – Teoria Geral dos Contratos e Contratos em Espécie” (14ª ed., Forense, 2019, p. 327):
- “A revisão contratual por onerosidade excessiva não apenas é juridicamente possível como é um imperativo de justiça quando as circunstâncias objetivas do contrato se alteram de modo imprevisto e radical, tornando a prestação de uma das partes excessivamente onerosa. O Código Civil de 2002, afastando o rigorismo do pacta sunt servanda, acolheu a cláusula rebus sic stantibus como mecanismo de equilíbrio das relações obrigacionais.”
No âmbito do Direito Agrário especificamente, Élcio Nacur Rezende e Romeu Thomé, em “Direito Ambiental e Agrário” (Del Rey, 2012), sustentam que:
- “O produtor rural ocupa posição de vulnerabilidade estrutural frente ao sistema financeiro, não apenas pela assimetria de informação e poder de barganha, mas, principalmente, pela sujeição às forças da natureza que escapa inteiramente ao seu controle. O Direito Agrário reconhece essa vulnerabilidade ao construir um regime protetivo que o Judiciário tem o dever de fazer prevalecer sobre qualquer construção contratual que a anule.”
A vulnerabilidade do produtor rural frente ao sistema bancário é reconhecida, inclusive, pelo Código de Defesa do Consumidor (Lei nº 8.078/1990), que, em seu art. 4º, inciso I, consagra como princípio da Política Nacional de Relações de Consumo o “reconhecimento da vulnerabilidade do consumidor no mercado de consumo”. Embora o CDC não se aplique diretamente à atividade-fim do produtor rural (que é atividade profissional), sua principiologia ilumina a boa-fé objetiva exigida das instituições financeiras pelo art. 422 do CC, vedando comportamentos que explorem a hipossuficiência contratual da parte mais fraca.
5.4. Mecanismo de Equidade: Função Social do Contrato e da Propriedade
O quarto pilar é a equidade, expressamente autorizada ao juiz pelos arts. 5º da Lei de Introdução às Normas do Direito Brasileiro (LINDB) e 140 do Código de Processo Civil, além da Constituição Federal.
A função social do contrato (art. 421 do CC) impõe que as relações contratuais sejam exercidas conforme os fins que as justificam socialmente. O contrato de crédito rural tem uma finalidade social específica: fomentar a produção agropecuária em benefício da coletividade. Uma cláusula que permita ao banco apropriar-se da propriedade rural quando o produtor sucumbe às adversidades inerentes ao risco agrícola perverte essa finalidade social, transformando o instrumento de fomento em instrumento de expropriação. Essa perversão é juridicamente inadmissível.
A função social da propriedade (arts. 5º, XXII e XXIII, e 186 da CF/88) reforça esse argumento: a propriedade rural cumpre sua função social quando é produtiva. Ao consolidar a propriedade em mãos do banco – entidade que não tem vocação, aptidão nem licença para a atividade agrícola -, a cláusula fiduciária atenta contra a própria Constituição, que exige que a propriedade rural esteja nas mãos de quem a torna produtiva.
Nesse sentido, a precisa lição de Paulo Lôbo, em “Direito Civil – Contratos” (8ª ed., Saraiva, 2021, p. 88):
- “A função social do contrato impõe limites à autonomia privada, vedando que o poder econômico de uma das partes seja exercido de modo a destruir a finalidade econômica e social que justifica a relação contratual. O contrato de adesão bancário que, sob aparência de garantia, converte-se em instrumento de espoliação do devedor vulnerável, viola em sua essência o princípio da função social e deve ter suas cláusulas abusivas extirpadas pelo julgador.”
5.5. Mecanismo Constitucional: A Ordem Econômica e a Vedação ao Abuso do Poder Econômico
O quinto e derradeiro pilar é o constitucional. A Constituição Federal de 1988, em seu art. 170, estabelece que a ordem econômica é fundada na valorização do trabalho humano e na livre iniciativa, tendo por fins assegurar a todos, existência digna, conforme os ditames da justiça social, observando-se, entre outros princípios, a função social da propriedade (inciso III), a defesa do consumidor (inciso V) e a redução das desigualdades regionais e sociais (inciso VII). O art. 173, § 4º, veda expressamente o “abuso do poder econômico que vise à dominação dos mercados, à eliminação da concorrência e ao aumento arbitrário dos lucros”.
A prática bancária aqui analisada viola todos esses cânones constitucionais: ela concentra riqueza (terras) nas mãos do sistema financeiro em detrimento do produtor trabalhador, aprofunda as desigualdades regionais (pois o campo é o sustento das regiões menos desenvolvidas), abusa do poder econômico dos bancos sobre os produtores vulneráveis e aumenta arbitrariamente os ganhos bancários às custas do capital público de fomento. É, portanto, inconstitucional em sua substância, independentemente de sua aparente legalidade formal.
A Tabela 5 sintetiza os cinco pilares jurídicos da nulidade:
Tabela 5 – Cinco Pilares Jurídicos da Nulidade da Alienação Fiduciária no Crédito Rural
6. O IMPERATIVO DA INTERVENÇÃO JUDICIAL: O JUDICIÁRIO COMO ÚLTIMA FRONTEIRA DA SOBERANIA ECONÔMICA
Diante de todo o arcabouço jurídico exposto, a questão que se impõe é: o Poder Judiciário tem mecanismos para agir? E, se tem, tem o dever de fazê-lo? A resposta a ambas as perguntas é um categórico sim.
6.1. Os Mecanismos Judiciais Disponíveis
O magistrado, seja em ação ordinária de revisão contratual, seja em sede de impugnação à execução extrajudicial ou de embargos à reintegração de posse, dispõe de um arsenal completo de mecanismos para enfrentar a questão:
(a) Declaração de Nulidade de Pleno Direito (art. 168, parágrafo único, do CC): O juiz pode, de ofício, sem necessidade de provocação da parte, declarar a nulidade absoluta da cláusula de alienação fiduciária inserida em contrato de crédito rural, por violação a norma de ordem pública – o regime especial do DL 167/67 e da Lei 8.171/91.
(b) Suspensão da Execução Extrajudicial por Tutela de Urgência (art. 300 do CPC): Demonstrada a fumaça do bom direito (a Súmula 298 do STJ e a legislação especial) e o perigo de dano irreparável (a perda da propriedade rural produtiva), o juiz deve conceder tutela de urgência suspendendo todos os efeitos da execução extrajudicial fiduciária até o julgamento de mérito.
(c) Revisão Contratual por Onerosidade Excessiva (art. 478 do CC): Demonstradas as adversidades climáticas e mercadológicas que tornaram impossível o cumprimento do contrato (força maior agrícola), o juiz pode revisar as condições contratuais, afastando os encargos de inadimplência e ordenando o alongamento da dívida, nos termos da Súmula 298 do STJ.
(d) Reconhecimento do Abuso de Direito (art. 187 do CC): O exercício da execução fiduciária em contrato de crédito rural de fomento, quando o produtor faz jus ao alongamento, configura abuso de direito – exercício de posição jurídica que excede manifestamente os limites impostos por seu fim econômico ou social e pela boa-fé –, e pode ser declarado pelo juiz, tornando ineficaz o ato de consolidação da propriedade.
(e) Controle de Constitucionalidade Difuso (art. 97 da CF/88): Em casos que envolvam o controle difuso de constitucionalidade, o magistrado pode afastar a aplicação da Lei nº 9.514/1997 ao crédito rural, por violação aos arts. 170 e 186 da Constituição Federal, no que se refere à função social da propriedade e à ordem econômica.
6.2. O Dever Constitucional de Agir: A Última Fronteira
Mais do que poder: o Judiciário tem o dever constitucional de agir. A omissão judicial nesse cenário não é mera abstinência; ela é cumplicidade com a bancarrota do setor produtivo. Se os magistrados se esquivam de aplicar o regime especial do crédito rural e permitem que a execução extrajudicial fiduciária ceife a propriedade rural a pretexto de mera inadimplência decorrente de força maior agrícola, estão, na prática, chancelando a transferência progressiva de terras produtivas para os balanços patrimoniais de instituições financeiras.
As consequências em cascata são previsíveis e devastadoras: (1) o produtor perde a terra e a capacidade produtiva; (2) a produção agropecuária se contrai; (3) as exportações caem; (4) a balança comercial se deteriora; (5) as reservas internacionais se reduzem; (6) o câmbio se desvaloriza; (7) a inflação avança; (8) o custo de vida aumenta; (9) a segurança alimentar é comprometida. Trata-se, em outros termos, de um vetor de bancarrota da economia nacional que o Judiciário tem o poder – e o dever – de sustar.
Como ensina Eros Roberto Grau, ex-Ministro do Supremo Tribunal Federal, em “A Ordem Econômica na Constituição de 1988” (18ª ed., Malheiros, 2019, p. 203):
- “O Judiciário, ao interpretar e aplicar os contratos econômicos, não pode perder de vista a ordem econômica constitucional, que impõe a prevalência da função social da propriedade e do trabalho sobre os interesses patrimoniais privados que se contraponham ao bem-estar social. A interpretação conforme a Constituição é não apenas facultada ao juiz: é dela exigida.”
No mesmo sentido, Calixto Salomão Filho, em “Regulação da Atividade Econômica” (Malheiros, 2008, p. 142), sustenta que:
- “O abuso do poder econômico no sistema financeiro que resulta em transferência patrimonial injustificada do setor produtivo para o setor financeiro constitui desvio que o ordenamento jurídico não tolera, cabendo ao Poder Judiciário a função de restabelecer o equilíbrio quebrado pela assimetria de poder entre as partes.”
7. CONCLUSÃO: O DIREITO COMO ESCUDO DA SOBERANIA – A NULIDADE QUE PRECISA SER RECONHECIDA, PELO BEM DO PAÍS
O percurso argumentativo trilhado ao longo deste artigo permite enunciar, com a precisão que a gravidade do tema exige, as seguintes conclusões:
I. O agronegócio é a soberania econômica do Brasil em estado produtivo. Com participação de aproximadamente 24% no PIB, responsável por 49% das exportações e sustentáculo de cerca de 28 milhões de empregos, o setor agropecuário não é um simples segmento da economia: é o seu principal alicerce. Qualquer prática que ameace a estabilidade do produtor rural ameaça, em última análise, a própria viabilidade econômica da nação.
II. O crédito rural subsidiado não é produto financeiro ordinário. Ele é instrumento de política pública do Estado, sujeito a regime jurídico especial (DL 167/67, Lei 8.171/91, MCR/BCB) que impõe garantias adequadas à especificidade do risco agrícola e consagra o direito subjetivo do produtor ao alongamento da dívida em situações de adversidade comprovada (Súmula 298/STJ). As instituições financeiras, ao repassarem capital público sob esse regime, submetem-se integralmente a esse arcabouço protetivo.
III. A alienação fiduciária em contratos de crédito rural é nula de pleno direito. Ela configura: (a) fraude à lei imperativa (art. 166, VI, do CC), por subverter o regime especial do DL 167/67; (b) violação ao direito subjetivo público ao alongamento (Súmula 298/STJ); (c) ofensa à função social do contrato (art. 421 do CC) e à boa-fé objetiva (art. 422 do CC); (d) abuso de direito (art. 187 do CC); e (e) inconstitucionalidade material por violação aos arts. 5º, XXII-XXIII, 170, II-III, e 186 da Constituição Federal.
IV. A prática bancária constitui “desapropriação indireta privada”. Ao usar capital público para emprestar e cobrar, como garantia, a propriedade rural do produtor que sucumbe ao risco agrícola, os bancos operam uma expropriação indireta que o Estado não poderia realizar diretamente sem o devido processo legal. Trata-se de desvio de finalidade da política pública de fomento, configurando abuso do poder econômico vedado pelo art. 173, § 4º, da CF/88.
V. O Poder Judiciário tem não apenas o poder, mas o dever de agir. Dispondo de amplos mecanismos – declaração de nulidade de ofício (art. 168, parágrafo único, do CC), tutela de urgência (art. 300 do CPC), revisão por onerosidade excessiva (arts. 317 e 478 do CC), reconhecimento do abuso de direito (art. 187 do CC) e controle difuso de constitucionalidade –, o Judiciário não pode assistir, inerte, à progressiva expropriação de terras produtivas pelo sistema financeiro. A omissão judicial nesse cenário é cumplicidade com a bancarrota da economia nacional.
O Direito Rural existe, em sua essência mais profunda, para garantir que o Brasil continue a plantar. Não para que bancos colham propriedades. A aplicação firme e corajosa do regime jurídico especial do crédito rural – com a declaração da nulidade absoluta da alienação fiduciária nesses contratos – é, hoje, a última fronteira de defesa da soberania econômica do Brasil. O Judiciário que não a defende não defende apenas um produtor: defende a nação.
REFERÊNCIAS
– Legislação
BRASIL. Constituição da República Federativa do Brasil de 1988. Brasília: Assembleia Nacional Constituinte, 1988.
BRASIL. Decreto-Lei nº 167, de 14 de fevereiro de 1967. Dispõe sobre títulos de crédito rural e dá outras providências. Brasília: Presidência da República, 1967.
BRASIL. Lei nº 8.171, de 17 de janeiro de 1991. Dispõe sobre a política agrícola. Brasília: Presidência da República, 1991.
BRASIL. Lei nº 9.514, de 20 de novembro de 1997. Dispõe sobre o Sistema de Financiamento Imobiliário, institui a alienação fiduciária de coisa imóvel. Brasília: Presidência da República, 1997.
BRASIL. Lei nº 10.406, de 10 de janeiro de 2002. Institui o Código Civil. Brasília: Presidência da República, 2002.
BRASIL. Lei nº 13.105, de 16 de março de 2015. Código de Processo Civil. Brasília: Presidência da República, 2015.
BRASIL. Banco Central do Brasil. Manual de Crédito Rural (MCR). Disponível em:
– Doutrina
CHALHUB, Melhim Namem. Alienação fiduciária de imóvel em garantia. 5. ed. Rio de Janeiro: Forense, 2017.
CHALHUB, Melhim Namem. Negócio fiduciário. 4. ed. Rio de Janeiro: Renovar, 2009.
GRAU, Eros Roberto. A Ordem Econômica na Constituição de 1988. 18. ed. São Paulo: Malheiros, 2019.
LÔBO, Paulo. Direito Civil – Contratos. 8. ed. São Paulo: Saraiva Jur, 2021.
MARQUES, Benedito Ferreira. Direito Agrário Brasileiro. 11. ed. São Paulo: Atlas, 2015.
REZENDE, Élcio Nacur; THOMÉ, Romeu. Direito Ambiental e Agrário. Belo Horizonte: Del Rey, 2012.
SALOMÃO FILHO, Calixto. Regulação da Atividade Econômica: Princípios e Fundamentos Jurídicos. São Paulo: Malheiros, 2008.
TARTUCE, Flávio. Direito Civil – Teoria Geral dos Contratos e Contratos em Espécie. 14. ed. Rio de Janeiro: Forense, 2019.
TEPEDINO, Gustavo; BARBOZA, Heloisa Helena; MORAES, Maria Celina Bodin de. Código Civil Interpretado conforme a Constituição da República. Rio de Janeiro: Renovar, 2007.
OPITZ, Oswaldo; OPITZ, Silvia C. B. Curso Completo de Direito Agrário. 9. ed. São Paulo: Saraiva, 2013.
SODERO, Fernando Pereira. Direito Agrário e Reforma Agrária. São Paulo: Legislação Brasileira, 1968.
WALD, Arnoldo. Direito civil: direitos reais. 13. ed. São Paulo: Saraiva, 2011.
– Jurisprudência
BRASIL. Superior Tribunal de Justiça. Súmula nº 298. O alongamento de dívida originada de crédito rural não constitui faculdade da instituição financeira, mas direito do devedor nos termos da lei. Brasília: STJ, 05 maio 2004.
BRASIL. Superior Tribunal de Justiça. Súmula nº 93. A legislação sobre cédulas de crédito rural, comercial e industrial admite o pacto de capitalização de juros. Brasília: STJ, 09 out. 1993.
BRASIL. Superior Tribunal de Justiça. REsp nº 1.900.564/MS. Rel. Min. Marco Aurélio Bellizze. 3ª Turma. Julgado em: 22 jun. 2021.
BRASIL. Superior Tribunal de Justiça. REsp nº 1.319.232/DF. Rel. Min. Nancy Andrighi. 3ª Turma. Julgado em: 15 mai. 2012.
BRASIL. Superior Tribunal de Justiça. REsp nº 1.061.530/RS. Rel. Min. Nancy Andrighi. 2ª Seção. Julgado em: 22 out. 2008. (Recurso Repetitivo).
BRASIL. Tribunal de Justiça de São Paulo. Apelação Cível nº 1002284-53.2020.8.26.0360. 20ª Câmara de Direito Privado. Julgado em: 08 ago. 2022.
– Fontes Estatísticas e Documentais
CONFEDERAÇÃO DA AGRICULTURA E PECUÁRIA DO BRASIL (CNA); CENTRO DE ESTUDOS AVANÇADOS EM ECONOMIA APLICADA (CEPEA/ESALQ-USP). PIB do Agronegócio Brasileiro. Dados Anuais 2020–2024. Disponível em:
MINISTÉRIO DA AGRICULTURA, PECUÁRIA E ABASTECIMENTO (MAPA). AGROSTAT – Estatísticas de Comércio Exterior do Agronegócio Brasileiro. Brasília: MAPA/SPA/CPA, 2024.
BANCO CENTRAL DO BRASIL (BCB). Sistema Nacional de Crédito Rural (SNCR). Relatório de Crédito Rural. Brasília: BCB, 2024. Disponível em:
INSTITUTO BRASILEIRO DE GEOGRAFIA E ESTATÍSTICA (IBGE). Censo Agropecuário 2017. Rio de Janeiro: IBGE, 2019.
SECRETARIA DE COMÉRCIO EXTERIOR (SECEX/MDIC). Balança Comercial Brasileira: Dados Consolidados 2019–2023. Brasília: MDIC, 2024.
Publicação: Julho/2026